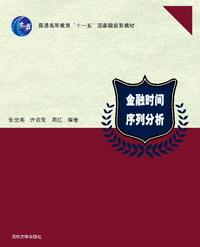
金融时间序列分析(普通高等教育“十一五”国家级规划教材)"
金融时间序列分析是一门新的金融统计学课程,汇总了时间序列在金融经济方面应用的理论、方法和应用。本教材是以作者多年来在金融时间序列方面的科研和教学为基础编写的。该书体现了较强的理论深度和学术前沿性,同时针对我国金融市场实际进行了大量实证研究,具有理论和实际指导意义。在长期的教学和相关研究中,我们汇集了大量中国金融市场时间序列多方面的实证分析成果,这将是我们教材的重要内容。
本书可作为财经类或综合类院校的数量经济学、金融学、统计学、数学等专业高年级本科生和相关领域研究生的教科书,亦可作为数量经济、金融计量、金融工程等领域的研究人员、有关教师、经济和金融工作者的参考书。
简明目录
前言/第一章绪论/第一节金融时间序列分析概述/第二节金融时间序列的特点/第二章时间序列分析/第一节时间序列与随机过程/第二节时间序列模型/第三节非平稳及长记忆时间序列ARFIMA模型/第四节VAR模型与Granger因果分析/第五节时间序列分析的状态空间方法/第三章时间序列的单位根过程/第一节单位根过程及其性质/第二节单位根过程的检验/第三节具有单位根的VAR模型/第四章协整理论与建模/第一节协整与误差校正模型/第二节协整关系的估计与检验/第三节基于协整系统的预测/第四节协整理论的扩展/第五章条件异方差模型/第一节ARCH模型及其性质/第二节GARCH模型及其性质/第三节ARCH类模型扩展/第四节多元GARCH模型/第五节金融市场波动性建模与Eviews软件操作/第六章随机波动模型/第一节SV模型及其统计性质/第二节SV模型的扩展/第三节多元SV模型/第四节SV模型与GARCH模型对金融时间序列刻画能力比较/第五节风险价值/第七章高频金融时间序列分析/第一节高频金融时间序列特点与基本问题/第二节超高频金融时间序列的持续期模型与金融市场微观结构/第三节金融市场微观结构的实证研究/第八章金融时间序列的小波方法/第一节离散小波变换与多分辨分析/第二节基于小波分析的金融波动分析/第三节多分辨协整及误差校正模型/参考文献/附表
金融时间序列分析是一门新的金融统计学课程,汇总了时间序列在金融经济方面的理论、方法和应用。本教材是以作者多年来在金融时间序列方面的科研和教学为基础编写的,体现了较强的理论深度和学术前沿性,同时针对我国金融市场实际进行了大量实证研究,具有理论和实际指导意义。在长期的教学和相关研究中,我们汇集了大量中国金融市场时间序列方面的实证分析成果,这也是本教材的重要内容。
本教材的最大特色在于:汇集了金融学、统计学、数学和计量经济学等领域的相关理论与方法;以中国金融市场及国际主要金融市场作为研究对象,根据作者的研究成果编写相应的案例,进行案例教学;专门讨论金融时间序列建模与应用,把理论知识与软件实现、实际操作相结合,重点配合计量经济软件包Eviews对每个理论、方法与模型加以实现。教材编写的出发点及根本目标:让学生掌握金融时间序列的基本理论与方法,懂得如何在实践中应用金融时间序列方法研究、解决金融市场的实际问题并能够利用相应的工具加以实现。
全书共分8章。第一章绪论,给出关于金融时间序列分析的全貌,使学生了解有关金融时间序列的意义、特点、目的及金融时间序列分析的内容和研究方法。第二章时间序列分析,这是金融时间序列分析的基础,包括时间序列的一般模型、非平稳时间序列和长记忆时间序列性质及模型、Granger因果关系分析等。第三章介绍时间序列的单位根过程。对于存在单位根的时间序列一般都表现出明显的记忆性和波动的持续性,本章讨论时间序列的单位根检验是后续讨论的基础。第四章讨论协整理论和方法。详细介绍协整概念、协整与误差校正模型、协整关系的估计和检验、系统方程协整关系的估计和检验等基础理论和方法以及协整方法在金融时间序列分析中的应用。第五章介绍自回归条件异方差(ARCH)模型及应用,包括ARCH(GARCH)族模型的类型、意义、统计性质、建模方法,多元GARCH建模及其在金融分析中的应用。第六章介绍随机波动(SV)模型及应用,包括SV模型的不同类型、统计性质、建模方法以及在金融分析中的应用。第七章高频金融时间序列分析与建模。高频金融时间序列分析是金融时间序列中的特殊问题,本章介绍高频金融时间序列的特点、研究方法和基本模型,以及其在金融分析中的应用。第八章介绍金融时间序列的小波分析方法,把小波分析中的离散小波变换和多分辨分析等小波分析方法应用于金融时间序列的分析中。
在编写本教材时,重点突出基础理论、方法与金融市场的案例分析,也适当加入在金融时间序列分析领域的一些前沿课题,使学生在掌握传统的金融时间序列分析手段的同时了解最新的分析工具。另外,我们将逐步提供立体化的教材:教程、课件、实验过程,能够实现网络教学。本教材的出版将为培养既懂金融又懂定量分析方法及软件实现的复合型人才做出尝试。
金融时间序列分析
张世英撰写了第一、三、四、六章,许启发撰写了第二、五、七、八章。全书由张世英审定。周红、蒋翠侠、唐勇、张瑞峰、郭名媛、徐正国、侯守国等参加了部分写作和校对工作,天津大学管理学院2000级至2004级部分博士生和硕士生对讲义提出了许多宝贵意见,在此一并表示感谢!
本书是普通高等教育“十一五”国家级规划教材,可作为数量经济、金融、统计、数学等高年级本科生和相关领域研究生的教科书,也可作为数量经济、金融计量、金融工程等领域的研究人员、教师、经济和金融工作者的参考书。
张世英许启发
2007年7月10日

前言
第一章绪论
第一节金融时间序列分析概述
第二节金融时间序列的特点
第二章时间序列分析
第一节时间序列与随机过程
第二节时间序列模型
第三节非平稳及长记忆时间序列ARFIMA模型
第四节VAR模型与Granger因果分析
第五节时间序列分析的状态空间方法
第三章时间序列的单位根过程
第一节单位根过程及其性质
第二节单位根过程的检验
第三节具有单位根的VAR模型
第四章协整理论与建模
第一节协整与误差校正模型
第二节协整关系的估计与检验
第三节基于协整系统的预测
第四节协整理论的扩展
第五章条件异方差模型
第一节ARCH模型及其性质
第二节GARCH模型及其性质
第三节ARCH类模型扩展
第四节多元GARCH模型
第五节金融市场波动性建模与Eviews软件操作
第六章随机波动模型
第一节SV模型及其统计性质
第二节SV模型的扩展
第三节多元SV模型
第四节SV模型与GARCH模型对金融时间序列刻画能力比较
第五节风险价值
第七章高频金融时间序列分析
第一节高频金融时间序列特点与基本问题
第二节超高频金融时间序列的持续期模型与金融市场微观结构
第三节金融市场微观结构的实证研究
第八章金融时间序列的小波方法
第一节离散小波变换与多分辨分析
第二节基于小波分析的金融波动分析
第三节多分辨协整及误差校正模型
参考文献
附表