本科|计算机|计算机科学|本科|计算机|大数据与云计算|高职|计算机|大数据技术与应用
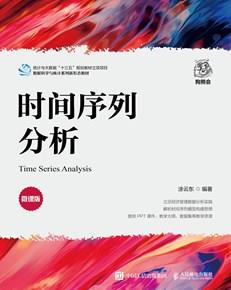
时间序列分析"
作者:涂云东
ISBN:978-7-115-59273-6
定价:¥49.80
字数:千字
页数:232
出版时间:2022-08-01
开本:16开
版次:
装帧:
出版社:人民邮电出版社
简介
本书以时间序列模型为基础,以经济学和管理学中的案例为载体,采用理论讲解与数据分析案例实践相结合的方式编写而成。全书共9章,包括时间序列分析基础、线性时间序列模型、单位根时间序列模型、非线性时间序列模型、协整时间序列模型、波动率模型、时间序列的机器学习方法、时间序列的深度学习方法和课程综合案例等内容。
本书配有PPT课件、教学大纲、数据集、R语言代码、课后习题答案、模拟试卷及答案等教学资源,使用本书的老师可在人邮教育社区免费下载使用。
本书不仅可以作为统计学、数据科学等相关专业本科生学习数据建模相关课程的教材,也可以作为研究生、政府人员和企业管理人员学习预测和决策方法的培训书或自学书。
前言

目录
作者简介
涂云东
北京大学光华管理学院和北京大学统计科学中心联席教授。入选“日出东方-光华青年人才",北京大学优秀博士学位论文指导教师,教育部“长江学者奖励计划”青年长江学者。2004年和2006年先后获武汉大学理学学士学位和经济学硕士学位,2012年获美国加州大学河滨分校经济学博士学位。亚太青年计量经济学者会议发起人和组织者。30余篇学术论文发表在多个国际、国内专业杂志上。主持多个国家自然科学基金项目,并担任自然科学基金匿名评审。曾获世界计量经济学会、加州计量经济学会议等学术组织提供的青年学者研究资助。研究领域涵盖时间序列分析、非参数计量方法、大数据分析、金融计量和预测等。
编辑推荐
作者寄语
电子资料
