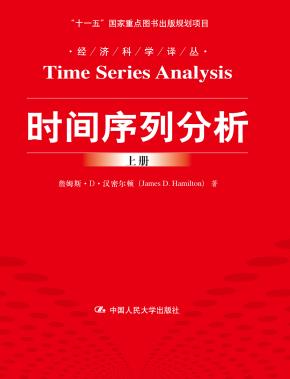
时间序列分析(经济科学译丛)"
近几年间,研究者分析时间序列数据的方式发生了显著的变化。因此,很有必要对这一日益重要的研究领域的新近发展进行综合,并整体呈现出来。作者第一次对时间序列分析的相关进展做出详细、全面的梳理与阐述。这些研究进展包括向量自回归、广义矩估计、单位根的经济与统计结果、非线性时间序列等。另外,作者在本书中还阐述了包括线性表征、自相关、生成函数、谱分析、卡尔曼滤波等动态系统的传统分析工具。这些内容有助于经济理论研究和解释现实世界的数据.
本书将为学生、研究者和预测人员提供对动态系统、计量经济和时间序列分析的独立而明确的全面分析。从最简单的原理出发,作者的清晰表达使得一年级研究生和非专业人士也能理解相关内容的历史进展和新近发展。同时,由于其全面性,使得该书为研究者了解学术前沿提供了宝贵的参考文献。作者一方面通过大量的例子展示理论结果如何运用于实践,另一方面在相关章节后面提供了详细的数学附录。作为为相关领域学生和研究者提供的理论路线图,该书将成为未来若干年相关领域的权威指导书。


(上册)
第1章 差分方程
1.1 一阶差分方程
1.2 p阶差分方程
附录1.A 第1章性质证明
第1章参考文献
第2章 滞后算子
2.1 简介
2.2 一阶差分方程
2.3 二阶差分方程
2.4 p阶差分方程
2.5 初始条件及无界序列
第2章参考文献
第3章 平稳自回归移动平均过程
3.1 期望、平稳性和遍历性
3.2 白噪声
3.3 移动平均过程
3.4 自回归过程
3.5 混合自回归移动平均过程
3.6 自协方差生成函数
3.7 可逆性
附录3.A 无限阶移动平均过程的收敛结论
詹姆斯•D•汉密尔顿(James D. Hamilton)现为加州大学圣地亚哥分校(University of California, San Diego)经济学教授,1983年毕业于加州大学伯克利分校(University of California, Berkeley),早年曾在弗吉尼亚大学(The University of Virginia)任教。他在时间序列和能源经济学研究上取得了丰硕的研究成果。
