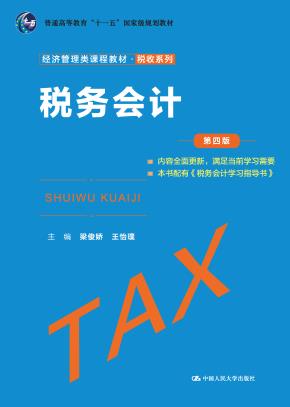
税务会计(第四版)(经济管理类课程教材·税收系列;普通高等教育“十一五”国家级规划教材)"
本书是“十一五”国家级规划教材,由《纳税会计》更名为《税务会计》,伴随着税收政策及会计准则的重大调整,我们对本教材再次进行了修订和进一步的完善,以利于读者更好地学习和掌握最新政策。
本次修订内容主要包括增值税制度改革及涉税会计核算、个人所得税制度改革及涉税会计核算、资源税制度改革及涉税会计核算等,同时根据会计准则的变化相应修订了企业所得税会计核算中金融资产、资产租赁、非货币性交易以及债务重组等事项的涉税会计核算。
与其他同类教材相比,本书具有以下优点:
(1)大量利用案例和例题。文中使用了大量的例题和案例对所讲的税种进行分析,使读者能够加深理解,便于掌握相关内容。
(2)形式灵活、体例新颖。书中加入了大量的专栏,使读者能够边学边用,激发、引导学生的学习兴趣和独立思考能力。
(3)注重趣味性与实务性。本教材在案例、例题等的设计选用上重点突出趣味性、实务性,使内容更易于理解和掌握。同时,为满足广大师生的需求,该书还配套了《学习指导书》。
本书既可作为税务专业和会计专业开展纳税会计课程时使用,也可供相关从业人员参考。
第1章 税务会计概述 /1
1.1 税务会计的概念/1
1.2 税务会计的前提和原则/4
1.3 税务会计的科目与凭证/8
1.4 纳税人的权利、义务与法律责任/10
第2章 增值税的会计核算 /16
2.1 增值税概述/16
2.2 增值税的会计科目设置/27
2.3 销项税额的会计核算/31
2.4 进项税额的会计核算/74
2.5 进项税额转出的会计核算/89
2.6 出口退税的会计核算/94
2.7 减免税款的会计核算/107
2.8 代扣代缴增值税的会计核算/111
2.9 转让金融商品应交增值税的会计核算/112
2.10 一般计税方法应纳税额的会计核算及申报表的填制/113
2.11 简易计税方法应纳税额的会计核算及申报表的填制/123
第3章 消费税的会计核算 /129
3.1 消费税概述/129
3.2 消费税的涉税会计处理/139
3.3 消费税纳税申报表的填制/146
第4章 企业所得税的会计核算 /148
4.1 企业所得税概述/148
4.2 企业所得税的会计基础/156
4.3 资产负债表债务法/161
4.4 资产的会计核算与纳税调整/169
4.5 收入和费用的会计核算与纳税调整/225
4.6 企业所得税纳税申报表的填制/235
第5章 个人所得税的会计核算 /245
5.1 个人所得税概述/245
5.2 个人所得税的涉税会计处理/259
5.3 个人所得税纳税申报表的填制/263
第6章 土地增值税的会计核算 /269
6.1 土地增值税概述/269
6.2 土地增值税的涉税会计处理/273
6.3 土地增值税的征收管理/276
6.4 土地增值税纳税申报表的填制/277
第7章 其他税种的会计核算 /281
7.1 关税的会计核算/281
7.2 资源税的会计核算/287
7.3 印花税的会计核算/293
7.4 车辆购置税的会计核算/298
7.5 城镇土地使用税的会计核算/300
7.6 房产税的会计核算/304
7.7 车船税的会计核算/308
7.8 耕地占用税的会计核算/311
7.9 契税的会计核算/314
7.10 城市维护建设税及教育费附加的会计核算/316
参考文献 /321
梁俊娇,中央财经大学税务学院教授,北京市教学名师,曾任税务学院副院长。主要研究领域为税收理论、税收实务、纳税会计、纳税检查、税务代理及税收筹划等。主编《纳税会计》《税收筹划》《纳税检查》《税法》等多部教材,并在《中国税务》《税务与经济》《中国税务报》等杂志发表论文三十多篇。
王怡璞,博士,毕业于中国人民大学财政与金融学院。主讲课程:税务会计与税收筹划。研究方向:地方政府与企业的税收行为分析。参与编写《税法》《税收筹划》等9部教材,在《财贸经济》《国际税收》等期刊发表论文十余篇。
