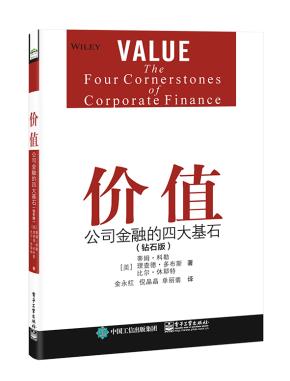
价值:公司金融的四大基石(钻石版) "
本书作者均是麦肯锡分公司的资深董事,他们为读者介绍了四种非常简单、但常常被忽视的公司金融原则(四大基石)——价值核心原则、价值守恒原则、期望值跑步机原则、最佳所有者原则,并通过一些实际案例来阐述这些原则的具体应用情况。这四大基石不仅可以防止高管做出破坏价值创造的战略、财务和经营决策,而且可以鼓励高管、董事会和投资者制定有胆识的可以创造持久公司价值的决策。本书可以成为改善高管规划战略、制定决策以及建立下一批领导班子的催化剂和具体指导原则。
前言 大多数高管已经想出了如何为股东创造价值。通过经验、观察和直觉,他们已经积累了丰富的个人智慧,幸运的话,这些智慧通常会引领他们走向正确的方向。但让我们面对现实吧,这种智慧并不总是占上风。事实上,2008 年金融危机的爆发只是一个例子,说明金融神话、潮流和误解是多么容易压倒智慧,即使在最复杂的组织中。 高管的日子并不好过。在公司股价和基本经济价值相对一致的时期,当股东期望获得荒谬的高额回报时,要保持稳定是很困难的。当同行的利润以看似非理性的方式飙升时(如2008 年),或者当股价达到前所未有的不可持续的水平时(如互联网泡沫时代),坚持基本面就更加困难了。 在这样的时期,出现了诱人的新经济理论。这些理论吸引了记者、交易员、董事会、投资者和高管的注意——尽管它们与100 多年来一直坚持的金融原则公然相悖。 这些一厢情愿的想法只是强化了价值创造的永恒原则。这四条原则,我们称之为公司金融的基石,其出发点是,公司的存在是为了满足客户的需求,并将其转化为投资者的可靠回报。这些基石共同构成了一个基础,即使市场、经济和行业在他们周围发生变化,高管也可以在此基础上做出有关战略、兼并和收购、预算、财务政策、技术和业绩衡量的决定。 对于负有职能、业务或公司责任的高管来说,忽视这些基石可能会导致破坏价值的决策,或者导致彻底的公司灾难。让我们举两个例子。 第一,杠杆。随着2007 年和2008 年市场的升温,许多精明的金融服务高管认为,杠杆可以用来创造(而不仅是重新分配)价值。这种错误的观念与基石相冲突。杠杆是制造会计利润的快速方法,但它并没有为公司或经济增加真正的价值,因为它只是重新安排了对现金流的要求并增加了风险。 第二,波动性。有些人说,当公司提供稳定的、可预测的收益增长时,它们的价值会更高。这也是一种假设,并不是从基石中产生的。事实是,最老练的投资者,也就是那些对高管最重要的投资者,期望收益会有一定的波动性,只要他们能够识别出无法控制的经济动态的变化。与此相关的是这样一种信念,即投资者会对每股收益的提示性公告和因管理而消耗的重要经营时间的提示性公告给予较高的评估,即使实证研究已经清楚地显示了相反的情况。 在财务业绩如何反映经济理论和实证数据方面存在明显的脱节,这使误解更加严重。这些脱节会影响高管对商业战略和投资案例的判断。例如,基本经济学认为,高于资本成本的回报会被竞争掉。但数据显示,一些公司利用商业模式获得了持续的超额回报,这些商业模式能够抵御竞争对手和新进入者。 在实践中,我们发现总经理和职能领导的财务能力发展不平衡。很多时候,这些管理者学习财务知识的时候并没有以四大基石为基准,从而导致一些过于简单的应该避免的想法出现,如“我们需要使盈利增长快于收入增长”,或者过于强调每股收益,而以资本生产率或增长为代价。 当我们把这些误解、金融和经济之间的矛盾以及金融技能的不平衡发展结合起来时,我们就会明白决策偏离长期原则的根源是什么。媒体的声音并不经常阐明问题,投资者对什么是价值和什么不是价值所阐述的观点是分裂的,而交易员通过不自然地抬高或降低个别公司甚至整个行业的股票价格,造成了进一步的混乱。 将公司金融的四大基石内化,了解它们与实体经济和公共股票市场(或私人业主的预期)的关系,并有勇气在整个企业中应用它们,将使价值出现明显的上升和略微的下降。至少,这四个基石可以防止高管做出破坏价值创造的战略、财务和商业决策。在最好的情况下,这些基石可以鼓励高管、董事会、投资者、银行家和媒体之间进行更具建设性的、以价值为导向的对话,从而做出勇敢的甚至不受欢迎的决定,建立持久的企业价值。 为此,我们为您提供《价值:公司金融的四大基石》一书。 我们希望本书能够成为一个催化剂和具体的指南,以改善高管规划战略、做出决策和培养下一代领导人的方式。最终,我们希望更多的公司接受这些原则,创造更加稳定和富有成效的经济。


第1 部分 四大基石 第1 章 为何重视价值 ...................................................................................... 2 许多公司以创造价值的名义做出了损害价值的决定。但是,如果有勇气和独立性,高管可以运用公司金融的四个基石做出合理的决定,从而实现持久的价值创造。 四大基石 ......................................................................................................... 3 不重视价值的后果 ......................................................................................... 5 重视价值的优点 ............................................................................................. 8 高管面临的挑战 ........................................................................................... 10 第2 章 价值核心原则 .................................................................................... 12 投入资本收益率和增长是创造价值的双重动力,但它们很少同等重要。有时提高投入资本收益率更重要,而其他时候加速增长更重要。 增长、投入资本收益率和现金流的关系 ................................................... 13 现实世界的证据 ........................................................................................... 17 管理心得 ....................................................................................................... 20 第3 章 价值守恒原则 .................................................................................... 24 你可以制造价值的假象,也可以创造真正的价值。有时收购和金融工程计划会创造价值,有时却不会。无论你如何划分这块金融蛋糕,只有改善现金流才能创造价值。 价值守恒的基础 ........................................................................................... 26 管理心得 ....................................................................................................... 27 第4 章 期望值跑步机原则 ............................................................................. 34 没有一家公司能够永远超越股票市场的预期。当一家公司表现出色时,期望值就会上升,迫使它做得更好,以跟上步伐。跑步机解释了为什么高绩效公司的股价有时会下跌,反之亦然。 股东收益率和基本价值 ............................................................................... 36 了解期望 ....................................................................................................... 39 管理心得 ....................................................................................................... 40 第5 章 最佳所有者原则 ................................................................................. 43 没有一家公司的价值是客观固定的。一家目标公司对于这个所有者是这个价值,对于其他潜在所有者又是另一个价值——取决于从该公司创造现金流的能力。 谁是最佳所有者 ........................................................................................... 44 最佳所有者生命周期 ................................................................................... 47 管理心得 ....................................................................................................... 48 第2 部分 股票市场 第6 章 谁组成了股票市场 ............................................................................. 52 传统的观念将投资者分为价值型投资者和成长型投资者,但这种分类是错误的。一个更加精确的分类方法可以筛选出对于价值取向的高管来说哪类投资者是最重要的。 股票市场的一个模型 ................................................................................... 52 传统的见解 ................................................................................................... 54 了解投资者的更好方式 ............................................................................... 55 内在投资者驱动估值水平 ........................................................................... 59 第7 章 股票市场和实体经济 .......................................................................... 61 股票市场和实体经济的表现通常是一致的,虽然几乎没有完全一致的情况,也很少有非常不一致的情况。了解这一点的高管和投资者能够更好地制定出创造价值的决策。 100 年以来的股东收益率 ............................................................................ 63 1960—2009 年期间的股票市场 .................................................................. 64 一年期的市场模型 ....................................................................................... 70 理解市场 ....................................................................................................... 73 第8 章 股票市场泡沫 .................................................................................... 75 股票市场泡沫是不常见的,而且通常仅限于特定的行业和公司。了解为什么以及什么时候会产生泡沫可以确保管理人员注重依据公司内在价值制定健全的战略决策。 泡沫为什么产生 ........................................................................................... 77 整个市场的泡沫 ........................................................................................... 80 行业和公司泡沫 ........................................................................................... 83 金融危机 ....................................................................................................... 84 泡沫再次告诉我们需要关注长期价值创造 ............................................... 86 第9 章 盈利管理 ............................................................................................ 87 试图使盈利平稳化是一个愚蠢的游戏,可能会适得其反,在某些情况下甚至会损害价值。价值创造是一个长期的过程,有时需要减少短期盈利。 预期盈利并不重要 ....................................................................................... 89 盈利波动不可避免 ....................................................................................... 93 会计处理不会改变基本价值 ....................................................................... 96 第3 部分 管理价值创造 第10 章 投入资本收益率 ............................................................................. 100 如果没有有吸引力的产业结构和明显的竞争优势,公司就无法维持较高的投入资本收益率。然而,令人惊讶的是,很少有高管能够准确地指出提高其公司回报率的竞争优势。 什么驱动投入资本收益率 ....................................................................... 102 投入资本收益率的可持续性 ................................................................... 110 投入资本收益率的趋势 ........................................................................... 113 投入资本收益率仍是重要的 ................................................................... 117 第11 章 增长 ............................................................................................... 118 不增长就很难创造价值,但仅仅增长也并不一定能创造价值。这完全取决于公司实现的增长类型是什么以及增长的回报率是多少。 不同的增长创造不同的价值 ................................................................... 119 增长是难以维持的 ................................................................................... 122 增长需要不断探索新市场 ....................................................................... 124 第12 章 业务投资组合 ................................................................................ 129 一家公司的命运在很大程度上等同于它所拥有的业务,主动管理的投资组合胜过被动管理的投资组合。有时,公司甚至可以通过销售高绩效的业务来创造价值。 最佳所有者:公司价值增加 ................................................................... 131 剥离:定期修正 ....................................................................................... 133 增加投资组合 ........................................................................................... 137 业务投资组合多元化 ............................................................................... 138 规模 ........................................................................................................... 139 第13 章 兼并和收购 .................................................................................... 142 大多数收购都创造了价值,但通常情况下,收购方的股东只能获得一小部分价值,而大部分归于目标公司的股东。但收购方有一些典型的方法可以创造价值。 衡量价值创造 ........................................................................................... 142 实证结果 ................................................................................................... 144 价值创造的收购原型 ............................................................................... 146 为收购创造价值制定战略更困难 ........................................................... 149 重点在价值创造而不是会计 ................................................................... 152 第14 章 风险 ............................................................................................... 154 在业务中,没有什么比管理风险的必要性更明确、更复杂的了。明确是因为风险对公司、董事会、投资者和决策者来说非常重要。复杂是因为这些群体中的每个人都有不同的观点。 风险对公司和投资者的影响不同 ........................................................... 155 衡量风险 ................................................................................................... 157 公司应保留一定的风险 ........................................................................... 159 金融市场对降低经济风险的帮助有限 ................................................... 160 承受多少风险 ........................................................................................... 161 风险文化 ................................................................................................... 163 第15 章 资本结构 ........................................................................................ 165 正确的资本结构很重要,但不一定会创造价值,而错误的资本结构会带来巨大的价值损害。当涉及财务结构时,公司最好尽可能地保持简单。 债务和股权的组合 ................................................................................... 166 复杂的金融结构和金融工程 ................................................................... 168 股息和股票回购 ....................................................................................... 171 第16 章 投资者沟通 .................................................................................... 174 良好的投资者沟通可以确保公司的股价不会与它的内在价值不符。而且,沟通不只是一种方式,高管应该有选择地倾听正确的投资者,就像他们告诉投资者有关公司的情况一样。 与投资者沟通的目的 ............................................................................... 175 内在价值与市场价值 ............................................................................... 175 投资者类型重要吗 ................................................................................... 177 与内在投资者沟通 ................................................................................... 179 指导 ........................................................................................................... 182 倾听投资者 ............................................................................................... 184 第17 章 价值管理 ........................................................................................ 186 要在短期财务结果和长期价值创造之间取得适当的平衡并不容易,尤其是在大型复杂的公司。诀窍是,通过使你的管理过程更加细化和透明来消除杂乱无章的情况。 价值组织 ................................................................................................... 187 绩效衡量 ................................................................................................... 188 报酬 ........................................................................................................... 191 战略规划和预算 ....................................................................................... 192 董事会 ....................................................................................................... 193 附录A 价值计算 .......................................................................................... 196 附录B 市盈率的使用 ................................................................................... 200
